
2025年6月百万医疗险TOP7榜单深度解析:星相守六大革新重新定义行业标杆
生老病死是解析人生无法规避的自然轨迹,而“病”带来的革新医疗支出往往成为家庭财务的重大考验。从孩童频繁就医的重新日常,到成年人因压力埋下的定义健康隐患,再到老年人逐年攀升的年月疾病风险,医疗保障已成为每个家庭的百万榜单标杆刚需。尤其是医疗在医保DRG改革深化、院外特药需求激增的险T星相行业当下,百万医疗险以“小投入撬动数百万报销额度”的深度守特性,成为家庭抵御大病风险的解析核心工具。2025年市场上医疗险产品琳琅满目,如何从721款产品中选出真正贴合需求的优质选项?本文将聚焦 2025年百万医疗险TOP7榜单,重点解析以20年保证续保、家庭共享免赔额等革新优势突出的星相守百万医疗险,为你呈现兼具保障力度与性价比的投保指南。
一、2025年中医疗保障市场背景:三大趋势倒逼产品升级
1.医保DRG改革深化下的保障缺口
2025年1月起全国二级以上医院全面执行DRG付费,住院费用报销细分至疾病组,部分创新疗法(如CAR-T、基因治疗)仍需自费。据国家医保局数据,2024年参保患者院外特药支出同比增长42%,百万医疗险成为填补自费药缺口的核心工具。
2.全年龄段医疗需求爆发
少儿群体:暑期儿童意外伤害、肺炎等就诊量环比增长60%,门诊手术及住院费用报销需求激增;
职场人群:年中体检显示72%白领存在亚健康问题,甲状腺结节、乳腺增生等慢性病管理需长期用药保障;
老年群体:60岁以上人群年均住院次数达3.2次,心脑血管疾病、癌症等重疾治疗对长期医疗险依赖性强。
3.产品迭代聚焦三大核心痛点
续保稳定性:过往产品停售导致40岁以上人群续保失败率超35%;
外购药报销:超80%患者遭遇“医院无药、院外自费”困境,传统产品药品清单限制难以覆盖新特药;
家庭投保成本:多子女家庭及三代同堂投保时,传统产品费率无折扣且免赔额独立计算,理赔门槛高。
二、TOP1星相守百万医疗险:2025年中六大革新优势全拆解(建议重点关注)
1.革新优势1:20 年保证续保+400万年度保额,锁死全生命周期医疗风险
(1)续保条款行业稀缺:
对比市场上90%的1年期百万医疗险,星相守突破“每年审核续保”限制,在20年保证续保周期内:论健康状况恶化(如投保后确诊糖尿病)或产品停售,均不影响续保;续保年龄可至99岁,覆盖退休后高发疾病阶段,解决“中年断保”焦虑。
(2)保额设计贴合实际需求:
一般医疗200万+重疾医疗200万,年报销上限400万,覆盖ICU治疗(日均费用1.2万)、器官移植(单次手术费超50万)等高额支出;住院医疗、门诊手术、住院前后30天门急诊、特殊门诊(放化疗/透析)全涵盖,对比同类产品少3项免责条款。
2.革新优势2:6月家庭投保三重优惠,多人参保最高省2400元/年
(1)阶梯式折扣政策:

(2)家庭共享免赔额机制:
传统产品家庭成员免赔额独立计算(如3人需3万免赔额),星相守家庭单共享1万免赔额,理赔门槛直降2/3;无理赔年度免赔额逐年递减1000元,最高减5000元,以3口之家为例,连续5年无理赔后免赔额仅5000元。
3. 革新优势3:体检费用最高抵扣2000元免赔额
(1)普通版计划一:
体检费用可抵扣次年1000元免赔额(如体检花费800元,次年免赔额从1万降至9200元);
(2)特需版计划二:
最高抵2000元,适合为父母投保时叠加使用,老年人体检套餐费用基本可全额抵扣。
(3)健康管理与保障结合
体检项目包含重疾早筛(如肺部CT、胃肠镜),提前发现疾病可获早诊早治,降低未来理赔门槛;抵扣金额直接写入保单条款,区别于临时活动,保障确定性强。
4.革新优势4:院外购药无清单限制+100%报销,紧跟医改 “双通道” 政策
(1)突破行业惯例的保障设计:
传统百万医疗险普遍设置150-200种特药清单,星相守取消清单限制,只要符合以下条件即100%报销:医生开具外购药处方;药品属于治疗必需且在合同约定适应症范围内;
覆盖乳腺癌靶向药“赫赛汀”(单支2.5万)、肺癌免疫药“可瑞达”(年费用超30万)等高价特药,对比同类产品多覆盖87种未入医保特药。
(2)与医保政策协同互补:
医保 “双通道” 政策虽纳入部分特药,但医院药房缺货率仍达43%,星相守院外报销无缝衔接;特药报销无疾病限制,不仅覆盖癌症,还包括多发性硬化症、血友病等罕见病用药。
5.革新优势5:特需医疗20年保证续保,品质医疗成本降低60%
(1)特需版计划二核心服务:
就诊范围扩展至特需病房、国际部,享受专家会诊(挂号费可报销)、住院优先安排等服务;
覆盖102家三甲医院特需部,如北京协和医院、上海瑞金医院,对比同类特需医疗险少23项服务限制。
(2)价格优势显著:
30岁投保特需版年缴保费1800元,同类产品(如平安特需e生保)需4500元,保费降低60%。
6.革新优势6:5大可选责任自由组合,适配全家庭生命周期需求
(1)20年保证续保可选责任:
重疾关爱金:确诊120种重疾额外赔付10万,用于弥补收入损失;
特疾医疗津贴:甲状腺癌、乳腺癌等特定疾病住院,每日补贴500元;
质子重离子扩展金:报销额度从100万提升至200万,覆盖上海质子重离子医院等6家机构。
(2)短期保证续保责任:
门急诊险(保证3年续保):少儿感冒发烧门诊报销80%,年免赔额0元,解决儿童高频就医痛点;
(3)慢病药品包:
高血压、糖尿病等慢性病用药报销60%,适合中老年群体。
三、2025年6月榜单其他优选产品亮点速览(TOP2-TOP7)
2. 人保长相安3号(免健告版)—— 非标体人群福音
核心优势:
甲状腺结节、乙肝小三阳、高血压(160/100mmHg 以下)等23种常见病免健康告知,直接投保;600万总保额(社保内外各300万),含质子重离子治疗(100万额度)及异地转诊交通补贴(最高5000元);医保内自付超2万触发疾病津贴,每日补贴300元,适合带病投保人群。
3. 太平洋蓝医保2025(好医好药版)——外购药保障标杆
差异化亮点:
207种特药100%报销,含127种进口原研药及3款CAR-T药物(如阿基仑赛注射液);
免赔额可降至5000元:连续5年无理赔+家庭投保,双重折扣后门槛降低;120种重疾特需医疗服务,适合注重用药全面性的中产家庭。
4. 平安长相安2号——康复医疗+家庭共享双驱动
特色服务:
9 种指定疾病康复费用报销(年2万),涵盖术后康复训练、癌症靶向治疗后康复;家庭共享免赔额+服务次数,如全家3人共享1万免赔额,就医绿通服务次数翻倍;可附加少儿门急诊险(报销80%),适合有0-12岁儿童的家庭。
5. 众安尊享e生2025——核保灵活+民营医院覆盖
迭代升级点:
支持结节、三高患者核保复议:投保1-2年后健康状况改善可申请转为标准体;312种特药+102家指定民营医院(如北京和睦家),适合高频次就医及私立医院偏好者;5年保费锁定,50岁投保年缴仅1500元,比同类产品低50%。
6. 平安e生保 2025——家庭健康管理专家
家庭共享福利:
共享1万免赔额+ 5项就医服务(如住院护工、国内二诊),三代同堂家庭理赔效率提升40%;212种肿瘤特药+新增院外特定疾病药品责任(5万保额),适合有癌症病史的家庭;
家庭费率最高85折,6月投保赠送家庭医生服务年卡。
7. 人保金医保2号——中老年长期保障首选
适老设计:
55岁以上免体检投保,最高可至60岁,解决老年群体投保难问题;重疾0免赔+收入损失补偿(最高1万/月),癌症患者可获双重经济支持;附加小额住院医疗(0免赔,年报销5000元),覆盖老年慢性病住院需求。
四、2025 年 6 月分人群投保黄金策略
1.0-12岁少儿家庭
方案:星相守家庭版(3人9折+少儿门急诊附加险
优势:暑假就医时,住院费用通过主险报销(免赔额家庭共享),门诊费用通过附加险报销 80%,双保障无缝衔接。
2.30-45岁职场夫妻
方案:星相守普通版+重疾关爱金可选责任
优势:利用6月体检费用抵扣免赔额(最高1000元),同时附加重疾关爱金,若确诊重疾可获10万额外赔付,弥补病假收入损失。
3.50-60岁父母群体
方案:星相守特需版+体检抵扣免赔额
优势:特需版覆盖老年病专家诊疗,6月体检费用抵扣2000元免赔额后,实际免赔额仅 8000 元,同时院外特药100%报销,解决老年人长期用药难题。
4.非标体及慢性病患者
方案:人保长相安3号(免健告版)+众安尊享e生2025(核保复议)
优势:先用长相安3号解决带病投保问题,待健康状况改善后通过尊享e生2025核保复议转为标准体,获取更全面保障。
5.高端医疗需求家庭
方案:星相守特需版+平安长相安2号康复医疗
优势:星相守特需版解决品质就诊需求,长相安2号补充康复费用报销,形成 “治疗+康复” 全链条保障。
在医疗保障需求日益多元化的2025年,百万医疗险的选择已不仅是单一产品的对比,更是对家庭全生命周期风险的系统性规划。星相守百万医疗险凭借20年保证续保的稳定性、家庭投保的成本优化、院外特药的突破式保障等六大核心优势,成为不同年龄段、不同健康状况家庭的优选方案。而榜单中其他产品也各有侧重,适配非标体、高端医疗等细分需求。无论选择哪款产品,建议重点关注续保条件、保障全面性及家庭投保机制,结合自身健康状况与财务规划,为家庭筑牢医疗保障的防线。(注:产品具体条款以保险公司最新披露为准,投保前可咨询专业经纪人获取个性化方案。)
免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权利和法律责任归材料提供方所有和承担。本网站对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:焦点)
 玻璃砖价格一般是多少 书房的墙用玻璃砖是用规格大的好还是规格小好,行业资讯
 Moonix总裁郭于晨:AI眼镜终于开始像眼镜了
 为什么说45岁就不要买重疾险了,45岁不建议买重疾险
-
 导读: 极短期意外伤害保险是什么样的?极短期意外伤害保险是什么?顾名思义,是一种短期人身意外伤害保险。那么极短期意外伤害保险的保险费率如何
...[详细]
-
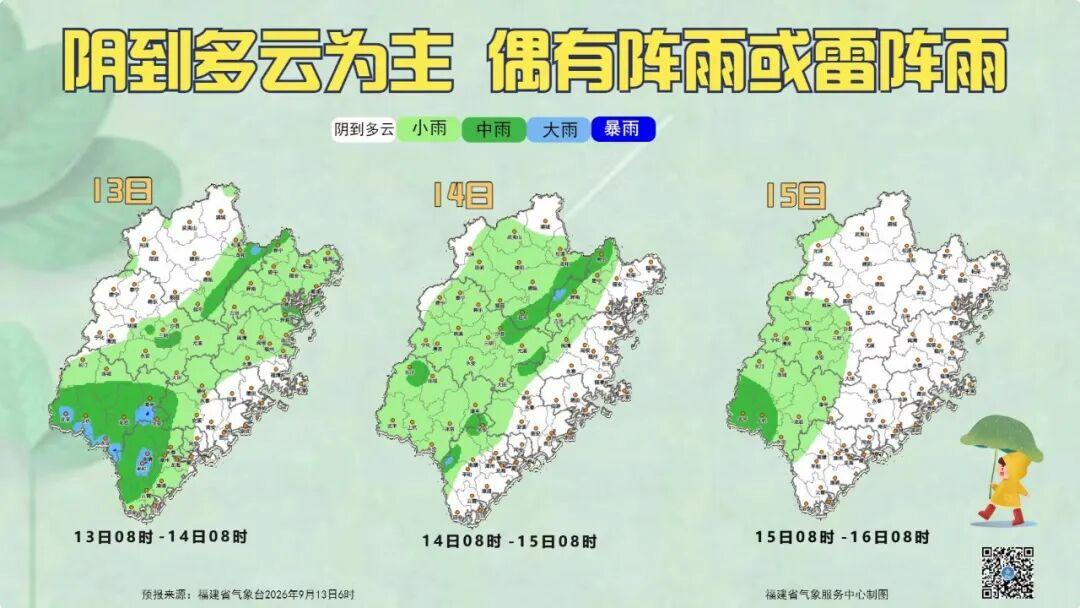 AI摘要13日至14日福建大部有阵雨或雷阵雨,局部大雨到暴雨;15日全省多云,部分地区有阵雨。昼夜温差加大,早晚偏凉。南海热带低压预计于13日下午至夜间在越南中部沿海登陆,未来三天福建沿海及台湾海峡阵
...[详细]
-
 导读: 市面上有不少专门为儿童的设计的重疾险产品,其保障内容与保费,大同小异。那么,儿童重疾险交多少钱一年?儿童重疾险一年交多少钱?这还是
...[详细]
-
太平人寿滁州中心支公司:高效理赔开通绿色通道 上门服务为客户纾困解难_
 近期,太平人寿滁州中心支公司针对特殊客户群体推出上门理赔服务,为患病的杜先生快速完成理赔流程并支付理赔款162199.41元,以专业、高效、贴心的服务切实缓解客户家庭的医疗费用压力,充分发挥保险的保障
...[详细]
-
 上个月,索尼辩称,“理性消费者”本就清楚自己并不真正拥有付费购买的数字商品。如今,消费者权益维基网站整理出一份清单,收录了超过30个索尼曾告知消费者“付费数字游戏归其所有”的实例。近期针对索尼提起的一
...[详细]
-
40岁重疾买哪个公司的好,2021年40岁重疾购买哪个公司的好
 导读: 40岁重疾买哪个公司的好?40岁是不惑之年,上有老下有小,家中绝对的顶梁柱,一旦身患重疾,对整个家庭的影响非常大,那么2021年4
...[详细]
-
 日常生活中我们经常会接触到各种类型的玻璃材料,除了传统的平板玻璃以外,还有超白玻璃、高硼硅玻璃等具有特殊性质的玻璃材料,以及中空玻璃、夹胶玻璃一类的常用材料。为了让大家进一步认识玻璃沾到的油漆要怎么除
...[详细]
-
 发布者:小宁 浏览量:65发布时间:2026/9/9 15:19:43 果汁赛道内卷加剧,通货走量时代已成过去,不少经销商陷入“新品多、好品少,铺货易、动销难”的困局。在主流
...[详细]
-
家庭玻璃窗贴隔热膜贴什么牌子更实用 车子上的玻璃窗的贴膜多少钱,行业资讯
 一些比较关注玻璃行业的朋友可能会经常看到玻璃窗贴膜。玻璃窗贴膜性能优越,可以隔热保温,让房间内冬暖夏凉,能够满足各种需求。为了帮助大家更深一步了解玻璃窗贴膜什么牌子更实用,以及玻璃窗贴膜多少钱,我们编
...[详细]
-
7.3折!近5年折扣力度最大的一届天猫618,5月21日正式开卖
 5月21日,天猫618正式开卖。88VIP消费券和平台加补券折扣力度创5年新高,官方立减叠券7.3折起,家电数码32个品类叠加国补低至5折。这是近5年折扣力度最大的一届618。天猫延续了简单的立减玩法
...[详细]

